🌤️ Previsão do tempoConsultar →
DÍVIDAS

Endividamento de risco atinge 20,3 milhões de brasileiros e cresce 75% em cinco anos, revela Banco Central

Levantamento mostra agravamento da vulnerabilidade financeira das famílias; BC prepara medidas para limitar ofertas agressivas de crédito e ampliar a proteção dos consumidores

João Branko | Redação HOJE BAHIA
Publicada em 28 de outubro de 2026 às 08:34 • Salvador - BA
Ouça esta matéria
Compartilhe:
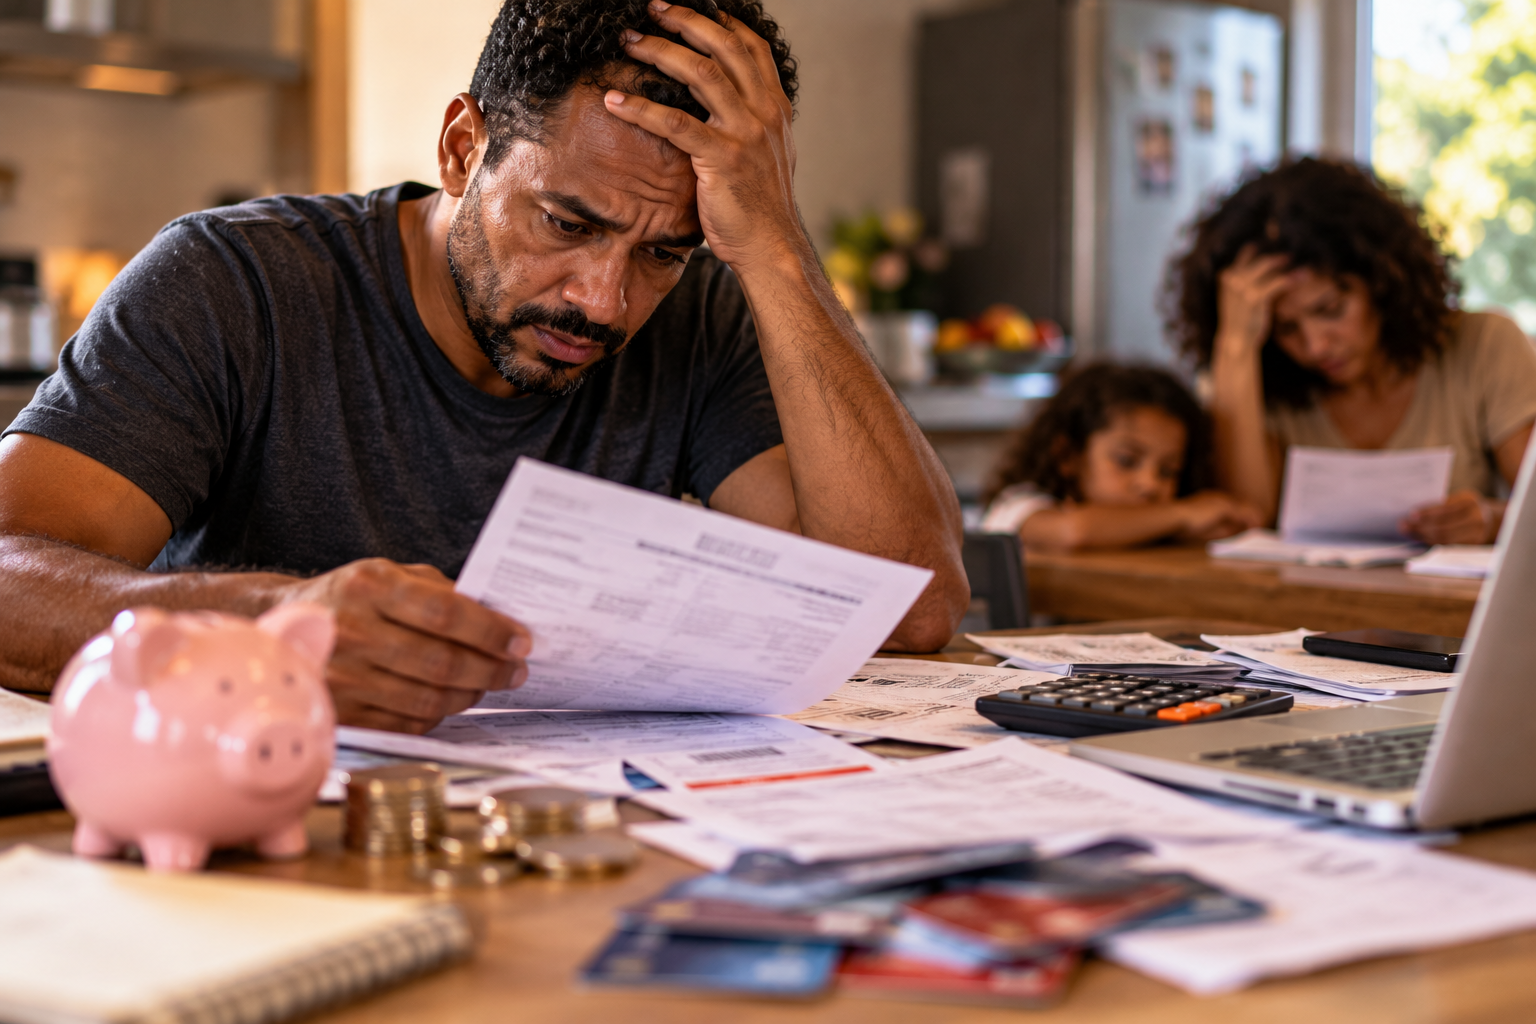
Imagem ilustrativa retrata as dificuldades financeiras enfrentadas por famílias brasileiras diante do acúmulo de contas, empréstimos e dívidas. Segundo levantamento do Banco Central, 20,3 milhões de brasileiros estão em situação de endividamento de risco, um crescimento de 75% em cinco anos.
Imagem ilustrativa retrata as dificuldades financeiras enfrentadas por famílias brasileiras diante do acúmulo de contas, empréstimos e dívidas. Segundo levantamento do Banco Central, 20,3 milhões de brasileiros estão em situação de endividamento de risco, um crescimento de 75% em cinco anos. — Imagem ilustrativa gerada por inteligência artificial / Hoje Bahia.

O avanço do endividamento das famílias brasileiras alcançou um novo patamar de preocupação. Dados divulgados pelo Banco Central nesta terça-feira (27) mostram que 20,3 milhões de pessoas estavam em situação de endividamento de risco em junho de 2026.

O número representa crescimento de 75% em comparação com junho de 2021 e corresponde a aproximadamente 17% dos devedores do Sistema Financeiro Nacional.

As informações integram o Relatório de Estabilidade Financeira do primeiro semestre de 2026.

O levantamento revela um cenário no qual milhões de brasileiros enfrentam dificuldades crescentes para conciliar o pagamento de empréstimos, financiamentos e despesas essenciais.

O que é endividamento de risco?

A classificação utilizada pelo Banco Central considera consumidores que apresentam sinais combinados de vulnerabilidade financeira.

Entre os indicadores analisados estão atrasos superiores a 90 dias no pagamento de operações de crédito, comprometimento excessivo da renda mensal, utilização simultânea de diferentes modalidades de crédito e renda insuficiente após o pagamento das dívidas.

Para ser classificado nessa condição, o consumidor precisa atender a pelo menos dois dos critérios estabelecidos pelo Banco Central.

Isso significa que nem todos os 20,3 milhões de brasileiros identificados estão necessariamente inadimplentes.

O levantamento identifica situações de risco elevado e não deve ser confundido, automaticamente, com a classificação jurídica de superendividamento prevista no Código de Defesa do Consumidor.

Famílias de menor renda são mais vulneráveis

O relatório também chama atenção para o peso das dívidas nos orçamentos familiares.

Entre pessoas com renda de até dois salários mínimos, o comprometimento da renda com dívidas chegou a 42% em junho de 2026.

Na prática, isso significa que uma parcela expressiva do dinheiro disponível acaba sendo destinada a compromissos financeiros, reduzindo a capacidade de pagamento de despesas cotidianas.

Alimentação, moradia, transporte, energia elétrica e medicamentos passam a disputar espaço com parcelas de empréstimos e outras obrigações.

Quando o orçamento não comporta todas as despesas, o consumidor pode recorrer a novas operações de crédito, agravando o problema.

Cartão de crédito e empréstimos exigem atenção

O uso recorrente de modalidades de crédito com custos elevados pode transformar dificuldades temporárias de orçamento em problemas financeiros prolongados.

O crédito rotativo do cartão, o cheque especial e determinados empréstimos pessoais exigem cuidado especial.

Quando o consumidor contrata uma operação para pagar outra, sem que exista capacidade financeira de quitar os compromissos, o endividamento tende a se aprofundar.

O relatório do Banco Central aponta aumento do comprometimento da renda com dívidas de cartão em diferentes faixas salariais.

Especialistas em educação financeira recomendam conhecer o custo efetivo total das operações antes de contratar empréstimos e comparar alternativas de renegociação.

Banco Central prepara novas regras

Diante do crescimento do problema, o Banco Central anunciou iniciativas para restringir ofertas inadequadas de crédito e ampliar a transparência das instituições financeiras.
Entre as medidas previstas está a criação de mecanismos que permitam ao consumidor bloquear ofertas e propostas ativas de empréstimos.

Para pessoas identificadas como vulneráveis, determinadas ofertas dependerão de autorização prévia, específica e inequívoca.

Nessas situações, as propostas deverão priorizar alternativas capazes de melhorar a condição financeira do cliente, como renegociação e portabilidade, sem estimular a contratação de novos recursos que ampliem o risco.

As novas regras relativas ao bloqueio de ofertas estão previstas para entrar em vigor em 31 de março de 2027.

Outras mudanças estão programadas para julho de 2027, incluindo maior transparência sobre dívidas e restrições a determinadas ofertas de crédito durante operações financeiras digitais.

Lei do Superendividamento oferece proteção

O Brasil possui, desde 2021, legislação específica para prevenção e tratamento do superendividamento.

A Lei nº 14.181 introduziu dispositivos no Código de Defesa do Consumidor para proteger pessoas físicas de boa-fé que não conseguem pagar a totalidade de suas dívidas de consumo sem comprometer o mínimo necessário à sobrevivência.

A legislação prevê mecanismos de negociação e repactuação de dívidas.

Em determinadas circunstâncias, o consumidor pode buscar uma conciliação coletiva com credores e apresentar plano de pagamento que preserve o mínimo existencial.

O procedimento possui critérios legais e não abrange indistintamente qualquer tipo de dívida.

O que fazer quando as contas não fecham?

O primeiro passo é conhecer o valor total das dívidas, os juros cobrados e os vencimentos.

O Banco Central disponibiliza o sistema Registrato, que permite consultar informações sobre operações de crédito registradas pelas instituições financeiras.

O consumidor também pode procurar seu banco para solicitar renegociação, comparar propostas e avaliar se as novas condições realmente cabem no orçamento.

Os órgãos de defesa do consumidor, como os Procons, e a plataforma Consumidor.gov.br podem auxiliar na resolução de conflitos e na negociação com empresas participantes.

É importante evitar a contratação de novos empréstimos apenas para adiar problemas financeiros, sem avaliar o impacto das parcelas futuras.

Um desafio que ultrapassa as contas bancárias

O endividamento excessivo não representa apenas uma dificuldade individual.

Quando milhões de famílias passam a comprometer grande parte da renda com dívidas, os efeitos podem atingir o consumo, a atividade econômica e as condições de vida da população.

O crescimento de 75% no contingente de devedores de risco em cinco anos demonstra a dimensão do desafio.

A resposta envolve educação financeira, concessão responsável de crédito, mecanismos de renegociação e proteção contra práticas comerciais abusivas.

Mais do que ampliar o acesso a empréstimos, o desafio é impedir que o crédito se transforme em uma armadilha permanente para as famílias brasileiras.

Comentários

Participe da conversa sobre esta notícia. Seu e-mail não será exibido.

Carregando comentários…

Assuntos
AlimentaçãoBancoBanco CentralCentralCódigo de DefesaQuandoRelatório de Estabilidade FinanceiraSistema Financeiro Nacional