ELEIÇÕES 2026
Apuração oficialDados oficiais do TSE a partir das 17hVER RESULTADOS ›
🌤️ Previsão do tempoConsultar →
MERCADO IMOBILIÁRIO

Dólar em queda, Bolsa em alta e expectativa de juros menores: o que pode mudar no mercado imobiliário

Novo cenário econômico pode melhorar as condições para compra e financiamento de imóveis, mas os efeitos serão diferentes no alto padrão, no segmento médio e no Minha Casa, Minha Vida. Em Salvador, mercado já registra avanço de lançamentos e vendas.

João Branko | Redação HOJE BAHIA
Publicada em 06 de outubro de 2026 às 14:53 • Salvador - BA
Ouça esta matéria
Compartilhe:
🏢📉 O mercado imobiliário entra no radar diante de um novo cenário econômico. Com o dólar em queda, a Bolsa em alta e a perspectiva de juros menores, alto padrão, médio padrão e Minha Casa, Minha Vida podem sentir efeitos diferentes. Em Salvador, onde lançamentos e vendas já mostram força, 2027 pode abrir uma nova janela para quem pretende comprar, vender ou investir em imóveis.
🏢📉 O mercado imobiliário entra no radar diante de um novo cenário econômico. Com o dólar em queda, a Bolsa em alta e a perspectiva de juros menores, alto padrão, médio padrão e Minha Casa, Minha Vida podem sentir efeitos diferentes. Em Salvador, onde lançamentos e vendas já mostram força, 2027 pode abrir uma nova janela para quem pretende comprar, vender ou investir em imóveis. — Arte/Hoje Bahia.

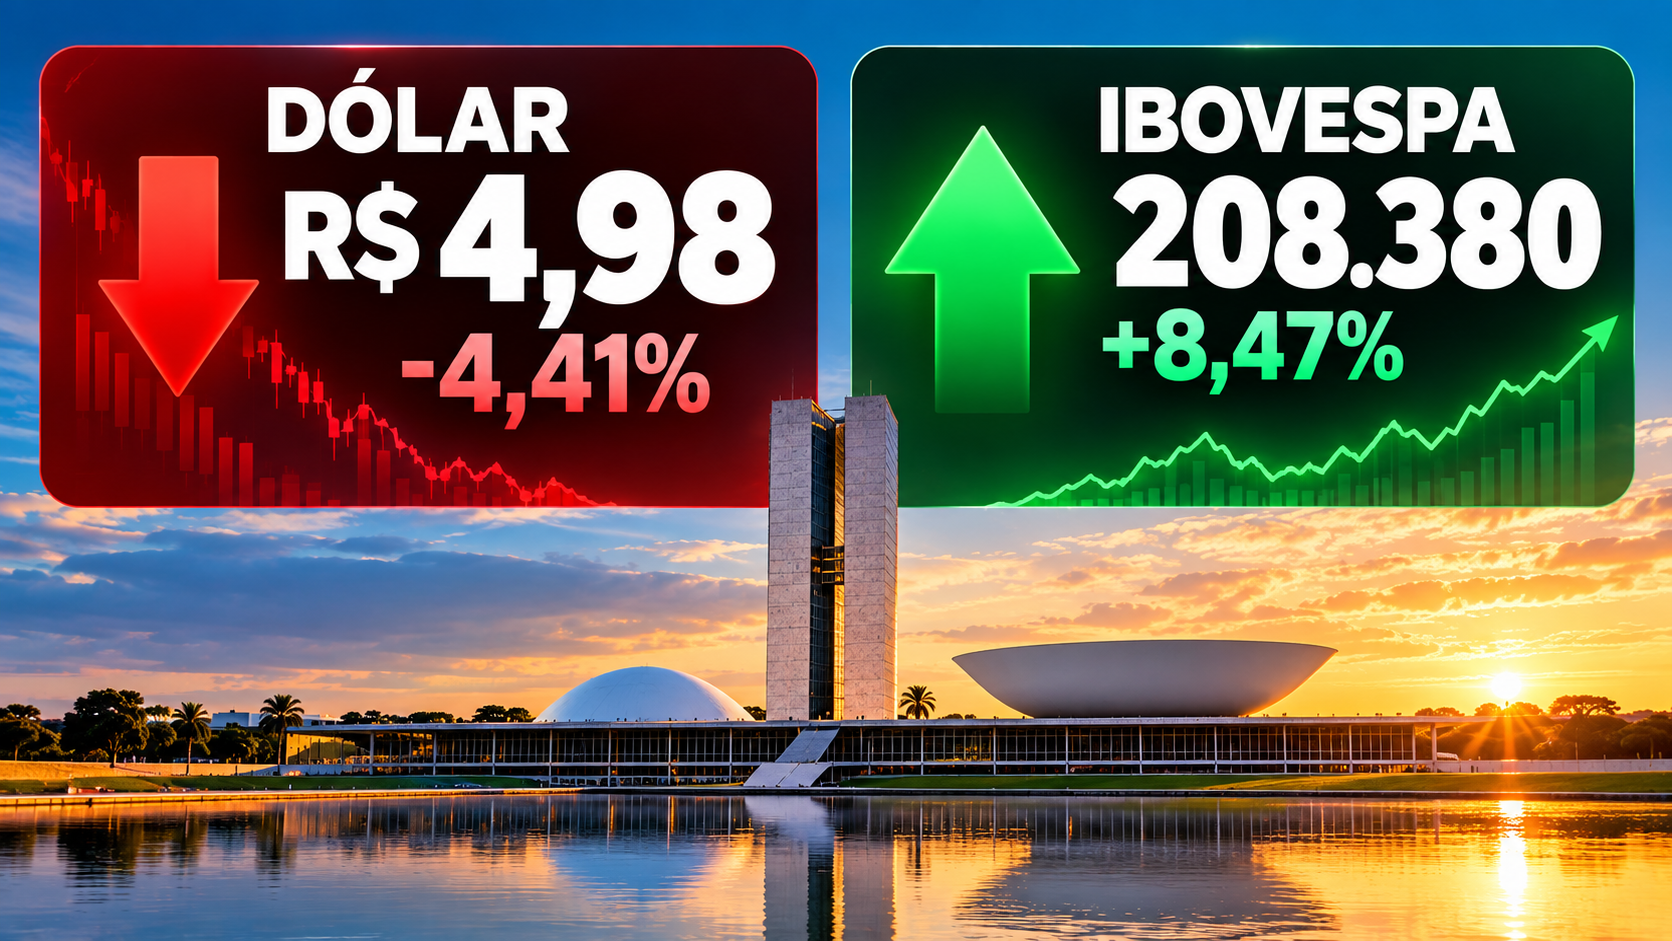
O mercado financeiro brasileiro começou a semana pós-eleição em ritmo pouco comum. A Bolsa ultrapassou pela primeira vez os 200 mil pontos, o dólar caiu para a região de R$ 5 e os juros futuros recuaram fortemente. Nesta terça-feira (6), a moeda americana chegou a R$ 4,946 durante as negociações.

Para quem pensa em comprar, vender ou investir em imóveis, a pergunta é inevitável:

essa mudança de cenário pode chegar ao mercado imobiliário?

Pode. Mas não imediatamente — e não da mesma maneira para todos os segmentos.

O ponto mais importante para o setor imobiliário não é propriamente a Bolsa nem o dólar. São os juros.

E é justamente aí que começa a aparecer uma mudança relevante.

O mercado já está antecipando juros menores

A Selic está atualmente em 13,75% ao ano, depois de cinco cortes consecutivos realizados pelo Banco Central.

O Boletim Focus divulgado nesta semana aponta mediana de 13,50% para o fim de 2026 e 12% para o fim de 2027. Depois do primeiro turno, porém, houve um movimento ainda mais intenso na curva de juros negociada pelo mercado.

Na segunda-feira, contratos de juros futuros recuaram mais de 100 pontos-base em alguns vencimentos. Um contrato de um ano, por exemplo, passou de aproximadamente 13,6% para 12,6%.

Isso não significa que o financiamento imobiliário ficará mais barato amanhã.

Significa que o mercado passou a enxergar uma possibilidade maior de juros mais baixos à frente.

E, para o setor imobiliário, essa expectativa importa muito.

Por que os juros mexem tanto com os imóveis?

Poucas compras dependem tanto de financiamento de longo prazo quanto a casa própria.

Uma pequena diferença na taxa, multiplicada por 20, 30 ou 35 anos, pode alterar significativamente a prestação e o custo total do imóvel.

Juros menores também podem permitir que uma família que hoje não consegue aprovação para determinado valor passe a se enquadrar no financiamento.

Existe ainda outro efeito.

Quando aplicações conservadoras passam a oferecer retornos menores, o imóvel pode voltar a ganhar atratividade relativa como investimento, principalmente para quem busca renda com aluguel ou valorização patrimonial.

É por isso que uma trajetória consistente de queda dos juros costuma funcionar como combustível para o mercado imobiliário.

Salvador já chega a esse momento com o mercado aquecido

A mudança no ambiente financeiro encontra Salvador em uma situação interessante.

Dados divulgados recentemente pela Ademi-BA, produzidos pela Brain Inteligência Estratégica, mostram que Salvador registrou crescimento de 68% nos lançamentos em julho de 2026 na comparação com julho de 2025.

Foram comercializadas 659 unidades somente em Salvador naquele mês, movimentando aproximadamente R$ 396 milhões.

Outro fenômeno chama atenção: os imóveis compactos passaram de 66% para 82% dos lançamentos na comparação entre julho de 2025 e julho deste ano.

Jardim Armação, Ondina e Patamares aparecem entre os bairros com maior concentração de novos projetos.

Portanto, uma eventual melhora nas condições de crédito não começaria sobre um mercado parado.

Ela chegaria a um setor que já demonstra atividade.

Alto padrão: dólar e Bolsa podem pesar mais que o financiamento

No mercado de alto padrão, o efeito tende a ser diferente.

O comprador desse segmento geralmente depende menos do financiamento tradicional. Por isso, a queda da Selic não é necessariamente o único fator determinante.

A valorização da Bolsa pode produzir o chamado efeito riqueza: investidores que veem seu patrimônio financeiro crescer tornam-se mais propensos a adquirir ativos reais.

Além disso, um real mais valorizado reduz o custo de diversos componentes importados empregados em empreendimentos sofisticados — embora esse efeito não seja automático nem integralmente repassado aos preços.

Há ainda a perspectiva de investimento.

Se os juros continuarem caindo, manter grandes volumes de recursos em aplicações de renda fixa poderá gradualmente ficar menos atraente em relação ao período de juros muito elevados.

Nesse cenário, imóveis premium bem localizados podem voltar ao radar de investidores interessados em diversificação patrimonial.

Em Salvador, isso pode favorecer especialmente regiões como Barra, Vitória, Graça, Horto Florestal, Ondina, Caminho das Árvores e trechos valorizados da Orla Atlântica.

Médio padrão pode ser o maior beneficiado pela queda dos juros

Se existe um segmento particularmente sensível às taxas de financiamento, é o médio padrão.

São famílias que frequentemente possuem renda suficiente para adquirir um imóvel, mas precisam financiar parcela significativa da compra.

Quando os juros estão muito altos, parte desse público simplesmente adia a decisão.

É o comprador que pensa:

“Vou esperar os juros melhorarem.”

Se as taxas efetivamente recuarem nos próximos meses, uma demanda hoje represada poderá voltar ao mercado.

Além de reduzir potencialmente o custo financeiro, taxas menores aumentam a capacidade de financiamento das famílias.

Isso pode beneficiar imóveis novos e usados.

E cria outro fenômeno importante: a cadeia imobiliária.

Uma família vende o apartamento menor para comprar um maior. Quem compra aquele apartamento vende outro imóvel. O movimento vai se propagando.

Por isso, o médio padrão pode funcionar como uma espécie de engrenagem central de uma eventual retomada.
Minha Casa, Minha Vida vive uma realidade diferente

No mercado popular, entretanto, é preciso fazer uma distinção.

O Minha Casa, Minha Vida não depende diretamente da Selic da mesma maneira que o financiamento imobiliário convencional.

O programa possui taxas próprias, subsídios e utilização de recursos do FGTS.

Atualmente, as taxas nominais variam conforme renda, região e condição de cotista, começando em torno de 4% ao ano. A modalidade Classe Média alcança famílias com renda mensal de até R$ 13 mil, permite financiar imóveis de até R$ 600 mil e trabalha com taxa nominal de 10% ao ano e prazo de até 35 anos.

Essa proteção ajuda a explicar um dado impressionante.

No segundo trimestre de 2026, 58% de todos os imóveis residenciais lançados no Brasil estavam enquadrados no Minha Casa, Minha Vida, maior participação desde o início da série da CBIC, em 2019.

Foram 58.392 unidades do programa vendidas no trimestre, número superior às 55.284 comercializadas conjuntamente nos segmentos de médio e alto padrão.

No primeiro semestre inteiro, o Brasil comercializou 226.536 imóveis residenciais novos, crescimento de 5,4% sobre 2025.

Ou seja: mesmo com juros elevados, o mercado popular continuou andando.

Se a economia melhorar, o emprego avançar e a renda das famílias aumentar, esse segmento poderá ganhar um segundo impulso.

E onde entra o dólar?

A relação é menos direta, mas existe.

Um dólar mais baixo pode reduzir a pressão sobre produtos importados e sobre componentes cujos preços acompanham o mercado internacional.

Elevadores, sistemas de automação, equipamentos, revestimentos especiais e determinados insumos podem ser influenciados pelo câmbio.

Mas seria precipitado imaginar que uma queda do dólar produzirá automaticamente imóveis mais baratos.

O custo de um empreendimento envolve terreno, mão de obra, materiais, impostos, financiamento, projetos, licenciamento e margem da incorporadora, entre outros componentes.

O câmbio é apenas uma parte dessa equação.

Imóveis podem ficar mais baratos?

Aqui aparece um paradoxo.

Juros menores não significam necessariamente imóveis mais baratos.

Pode ocorrer justamente o contrário.

Se o financiamento ficar mais acessível, mais compradores entram no mercado. Se a oferta não crescer na mesma velocidade, o aumento da demanda pode sustentar ou até elevar os preços.

Para o comprador, portanto, esperar indefinidamente pela “taxa perfeita” também envolve risco.

O benefício pode aparecer menos no preço anunciado do imóvel e mais na capacidade de financiar e no tamanho da prestação.

Três mercados, três efeitos

O novo cenário pode produzir comportamentos diferentes:

Alto padrão: tende a responder mais rapidamente ao aumento da confiança, valorização dos ativos financeiros, diversificação patrimonial e melhora das expectativas.

Médio padrão: provavelmente é o segmento com maior potencial de reação a uma queda efetiva dos juros do financiamento imobiliário.

Popular/MCMV: continua apoiado pelas condições específicas do programa e pode ganhar força adicional caso emprego, renda e confiança avancem.

É justamente essa diferença que torna o momento atual particularmente interessante.

O comprador também está mudando

O crescimento dos compactos em Salvador mostra que não é apenas a economia que está mudando.

O perfil do imóvel procurado também mudou.

Apartamentos menores, imóveis para investimento, unidades destinadas à locação tradicional ou de curta temporada, empreendimentos próximos a serviços e imóveis inseridos em bairros com infraestrutura consolidada passaram a disputar a atenção do consumidor.

Isso significa que encontrar um imóvel deixou de ser simplesmente escolher entre “casa ou apartamento”.

O comprador compara bairro, preço por metro quadrado, condomínio, financiamento, tamanho, infraestrutura, potencial de valorização e finalidade do investimento.

E quanto maior a oferta, mais importante se torna ter informação organizada para comparar oportunidades.

Um novo ciclo pode estar começando — mas ainda é cedo

O movimento dos últimos dias é relevante, mas precisa ser observado com cautela.

A Bolsa subir e o dólar cair durante alguns pregões não são suficientes para estabelecer uma tendência econômica de longo prazo.

O comportamento da inflação, a política fiscal, as decisões do Banco Central e, agora, o resultado do segundo turno presidencial continuarão influenciando os juros e as expectativas.

O mercado financeiro trabalha antecipando o futuro.

O mercado imobiliário costuma responder mais lentamente.

Mas os primeiros sinais começam justamente nas expectativas.

Se a trajetória de juros menores se confirmar, 2027 poderá começar com condições significativamente diferentes para quem pretende comprar, vender, financiar ou investir em imóveis.

E em um mercado que já apresenta crescimento de vendas e lançamentos em Salvador, acompanhar preços, bairros, condições de financiamento e novas oportunidades pode deixar de ser apenas uma pesquisa eventual para se tornar parte fundamental da decisão de compra.

Porque, no mercado imobiliário, tão importante quanto saber se é hora de comprar é conseguir encontrar e comparar a oportunidade certa.


Fontes: Ademi-BA/Brain Inteligência Estratégica, CBIC, Banco Central, Ministério das Cidades e dados do mercado financeiro.

Comentários

Participe da conversa sobre esta notícia. Seu e-mail não será exibido.

Carregando comentários…

Assuntos
Banco CentralBoletim FocusBolsaBrain Inteligência EstratégicaEm SalvadorJardim ArmaçãoMinha CasaMinha Vida